“卖设备”不如“卖方案”:睡眠健康管理中心方案 | 如何让渠道商“一次成交、长期获利”?
本文要点
1. 卖设备:集采压价、关系断裂、需求错配,纯“搬箱子”生意已无利可图。
2. 卖方案:以“设备+方案+服务”帮医院建专科,从卖产品转型为长期合作伙伴。
3. 利润引擎:全链条成交、数据服务复购、方案溢价,终结一锤子买卖。
4. 服务商转型:懂场景、能陪伴、善借力,才能锁定持续合作价值。
5.市场爆发:3亿人群需求、政策强力驱动、六千亿级市场,医疗级睡眠诊疗正全面爆发。
为什么“卖设备”的路越走越窄?
1. 利润空间被持续压缩
集采从药品延伸至医疗设备,单品毛利从60%骤降至不足20%。代理商扣除各项成本后往往“白忙活”。
2. 一次成交后“关系归零”
设备交付后,渠道商与医院的联系即告断裂。渠道商永远在拓新与流失之间疲于奔命。
3. 客户需求变了,武器没变
医院在DRG/DIP改革下需要提升服务收入的整体解决方案。而渠道商仍在推销单台设备参数,供需错配导致成交更难。
“卖方案”是一种全新的生意逻辑
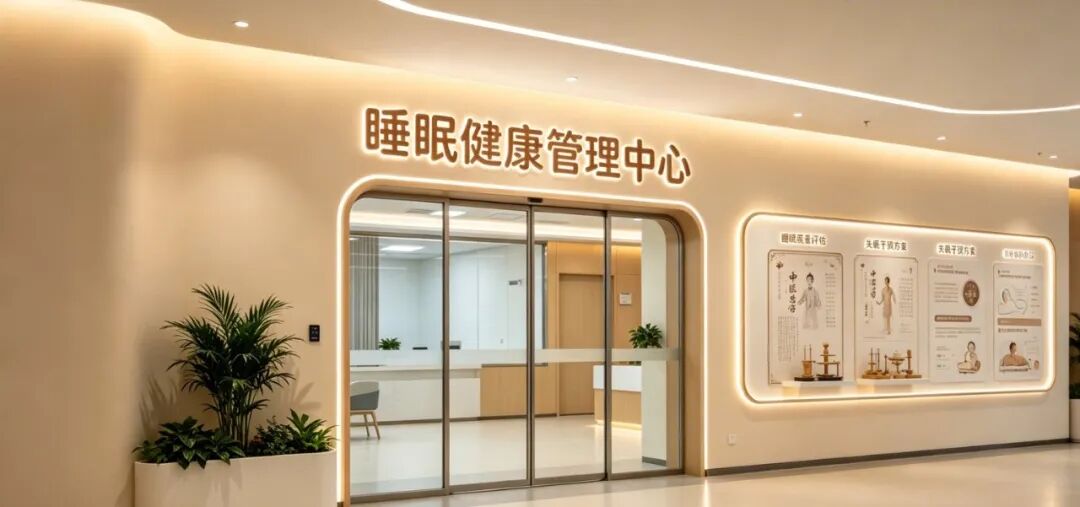
“卖方案”优于“卖设备”,睡眠健康管理中心构建了覆盖筛查、评估、干预、管理的全链条体系。其核心能力包括:
1. 智能诊疗设备
通过AI算法整合生理数据、心理量表、中医经络辨识,一键生成个性化干预方案;经颅磁刺激、脉冲磁治疗、体感音乐疗法等非药物技术实现多重叠加效应。
2. 特色诊室方案
包括VIP睡眠体验间、经络透灸理疗室、认知宣教室等,通过场景化服务提升患者粘性与体验。
3. 全流程运营支持
从场地规划设计、设备系统供给、文化建设到课程培训,为医疗机构提供一站式服务。
对渠道商来说,“卖方案”让你成为是帮助医院“建专科”的合作伙伴。身份的转变,带动了利润逻辑的根本变化。
“一次成交、长期获利”的三个利润引擎
利润引擎一:从“一锤子买卖”到“全链条成交”
传统模式下,渠道商的收入上限就是那台设备的价格——一笔固定数字。
我们为渠道商设计的合作模式是“设备+方案+服务”的多元结构。初次成交包含的是基础设备与系统平台;随着医院业务的扩展——比如从基础睡眠门诊升级为睡眠中心。一次成交不是终点,而是长期合作的起点。
利润引擎二:从“耗材型收入”到“数据型服务”的复购闭环
稳定的耗材型复购;数据平台通过定期更新数据库与升级算法,可以产生持续的服务性收入;通过数据沉淀积累,还能挖掘客户新层次的需求。
利润引擎三:从“单品比价”到“方案溢价”
客户对“解决方案”的支付意愿,通常远高于单一产品。
为什么?因为方案的溢价来自三个方面:
一是省心溢价。睡眠中西提供的是一站式服务——从规划设计、设备配置、文化建设到课程培训,医院不需要自己摸索和试错,这种“交钥匙”服务本身就值得溢价。
二是合规溢价。在国家卫健委明确要求各地市建设睡眠门诊的政策背景下,一个标准化、可快速落地的建设方案,能帮助医院高效完成指标要求。
三是壁垒溢价。睡眠健康管理中心形成了基于中西医融合的差异化竞争优势。这种技术壁垒让方案难以被比价和替代。
从“销售商”到“专科建设服务商”
1. 从“谈参数”到“谈场景”
不同医院的需求差异巨大,我们的模块化方案体系,支持根据不同科室特点、预算和需求进行个性化配置——渠道商要做的,是帮客户找到最适合自己的“场景方案”。
2. 从“卖完走人”到“长期陪伴”
方案成交之后,关系的维护才刚刚开始。系统培训、专家资源对接、学术交流支持……这些持续的赋能服务,既是我们为渠道商提供的后台支撑,也是渠道商巩固客户关系、挖掘二次需求的关键抓手。
3. 从“单打独斗”到“借力共赢”
睡眠健康管理中心为渠道商提供“产品力+品牌力+服务力”的完整后端支持。渠道商在前端经营客户关系,品牌方在后端提供方案赋能——这种分工,让渠道商可以专注于自己最擅长的事。
睡眠健康管理的市场有多大?
1. 需求端:中国超3亿人存在睡眠障碍,其中约1.5亿人需积极干预。成人居民夜间平均睡眠时长不足7小时,且睡眠障碍呈现出明显的年轻化趋势。
2. 政策端:“儿科和精神卫生服务年”要求:到2027年精神专科医院以及规模较大的相关医疗机构普遍开设睡眠门诊。
3. 市场端:中国睡眠经济市场规模预计2026年攀升至6167亿元(艾媒咨询),年复合增长率远超传统消费与大健康行业平均水平。而医疗级睡眠诊疗服务正处于从政策落地到全面铺开的爆发前夜。
在睡眠健康管理的赛道上,设备只是敲门砖,方案才是“金钥匙”。
如果您对睡眠中心建设方案感兴趣,欢迎联系我们,获取专属合作方案。

品牌销售电话:400-053-8600
手机微信:18660846296
E-mail:healife007@163.com

儿童减重门诊 | 儿童增高门诊
儿童发育迟缓 | 母乳喂养门诊
儿童营养门诊 | 儿童保健中心
儿童孤独症筛查 | 儿童注意力门诊

孕产营养/医学减重门诊
围产营养保健门诊 | 骨质疏松健康管理门诊
孕产期心理健康门诊
盆底康复中心 | 乳腺专科门诊

儿童生长发育管理项目
减重健康管理项目
中老年慢病管理项目