3亿人睡不好,5000亿睡眠经济大爆发——医院睡眠中心是下一个风口
 本文要点:
1. 睡眠经济:9年翻倍,医疗供给滞后。
2. 3亿人困扰:精神压力主因,职场年轻高发。
3. 政策开闸:睡眠门诊纳入地市标配及国家级规划。
4. 风口形成:需求+政策+模式共振,年增39%。
5. 交钥匙方案:六级诊疗+AI中西医,轻量适配各级医院。
01
睡眠从“个人困扰”升级为“经济赛道”
数据不会说谎。
艾媒咨询数据显示,中国睡眠经济市场规模从2016年的2616.3亿元增长至2025年的5737.2亿元,9年间实现规模翻倍增长;预计2026年攀升至6167.4亿元。有预测显示,2030年中国睡眠经济市场规模将达7904.3亿元。
这不是一个“小众赛道”,而是一个正在高速膨胀的万亿级市场。
更值得关注的是,睡眠消费已从小众需求走向大众刚需。调研数据显示,69.19%的消费者已有助眠产品购买经历,市场教育初步完成。从助眠枕头、耳塞眼罩到智能音箱、睡眠监测设备,从香薰精油、褪黑素到哄睡服务、睡眠APP,睡眠经济已从单一“治失眠”升级为覆盖“助眠—深睡—健康修复”的全周期管理市场。
但问题的另一面是:真正能解决“睡个好觉”问题的专业医疗供给,远远跟不上需求的增长速度。
02
3亿人睡不好,1.5亿人需要专业帮助
中国睡眠研究会发布的《2025年中国睡眠健康调查报告》显示,我国18岁及以上人群睡眠困扰率约为48.5%,超3亿人存在睡眠障碍,其中约1.5亿人需积极干预。
具体来看:26%的受访人群夜间睡眠时长不足6小时;超过半数人群在零点后入睡;近四成人群存在夜间易醒问题;65%的人群每周出现1-2次睡眠困扰。
睡眠问题不再只是“老年人的事”。职场白领是睡眠问题的重灾区,51.28%的职场白领受睡眠问题困扰;18-24岁人群睡眠困扰率达24.6%。熬夜不再是主动选择,而是被动妥协。
深究失眠根源,精神压力是最主要原因——55.77%的消费者因工作压力失眠,50.21%受情绪因素困扰,42.09%源于生活压力。多梦(49.36%)、易醒(47.44%)、入睡难(44.87%)成为最普遍的三大睡眠问题。
3亿人睡不好——这不是“市场机会”,这是“公共健康危机”。
03
睡眠门诊从“可选项”变“必选项”
2025年:全面铺开。2025年2月,国家卫健委等三部门联合印发《关于实施2025年卫生健康系统为民服务实事项目的通知》,明确要求“每个地市至少有一家医院提供心理门诊、睡眠门诊服务”。
2025-2027年:纵深推进。2025年4月,国家卫健委等四部门联合印发通知,确定2025-2027年为“儿科和精神卫生服务年”,要求精神专科医院以及规模较大的相关医疗机构普遍开设心理门诊、睡眠门诊。
2026年:写入顶层设计。 2026年7月,国务院印发《国民健康“十五五”规划》,明确“鼓励二级及以上医疗机构设立体重管理、精神(心理)、睡眠、预防接种等方面特色门诊”。同月,国家中医药局、国家发改委联合印发《中医药振兴发展“十五五”规划》,专门提出“鼓励中医医院设置心理门诊、睡眠门诊”。
04
医院睡眠中心:下一个真正的风口
当3亿人的睡眠障碍遇上5000亿的睡眠经济,当国家政策全面开闸遇上门诊量暴涨39%——医院睡眠中心,正在成为医疗行业下一个确定性的风口。
为什么是现在?
第一,需求在爆发。3亿睡眠障碍人群、1.5亿需要积极干预的患者,这个数字还在增长。睡眠门诊服务量年增长39%,号源“秒空”已成常态。
第二,政策在加码。从2025年“每个地市至少一家”到2026年写入“十五五”规划和中医药振兴规划,政策红利正在持续释放。
第三,市场在成熟。睡眠经济已从消费端倒逼医疗端——69.19%的消费者已有助眠产品购买经历,但真正需要专业医疗干预的人群,还在等待规范的诊疗服务。
第四,模式已跑通。从三甲医院到县级医院,从综合医院到妇幼保健院、中医医院,睡眠中心建设的路径已经清晰,标准已经发布,模式已验证。
05
为医疗机构提供睡眠中心“交钥匙”方案
风口已至,但“怎么建”才是关键。
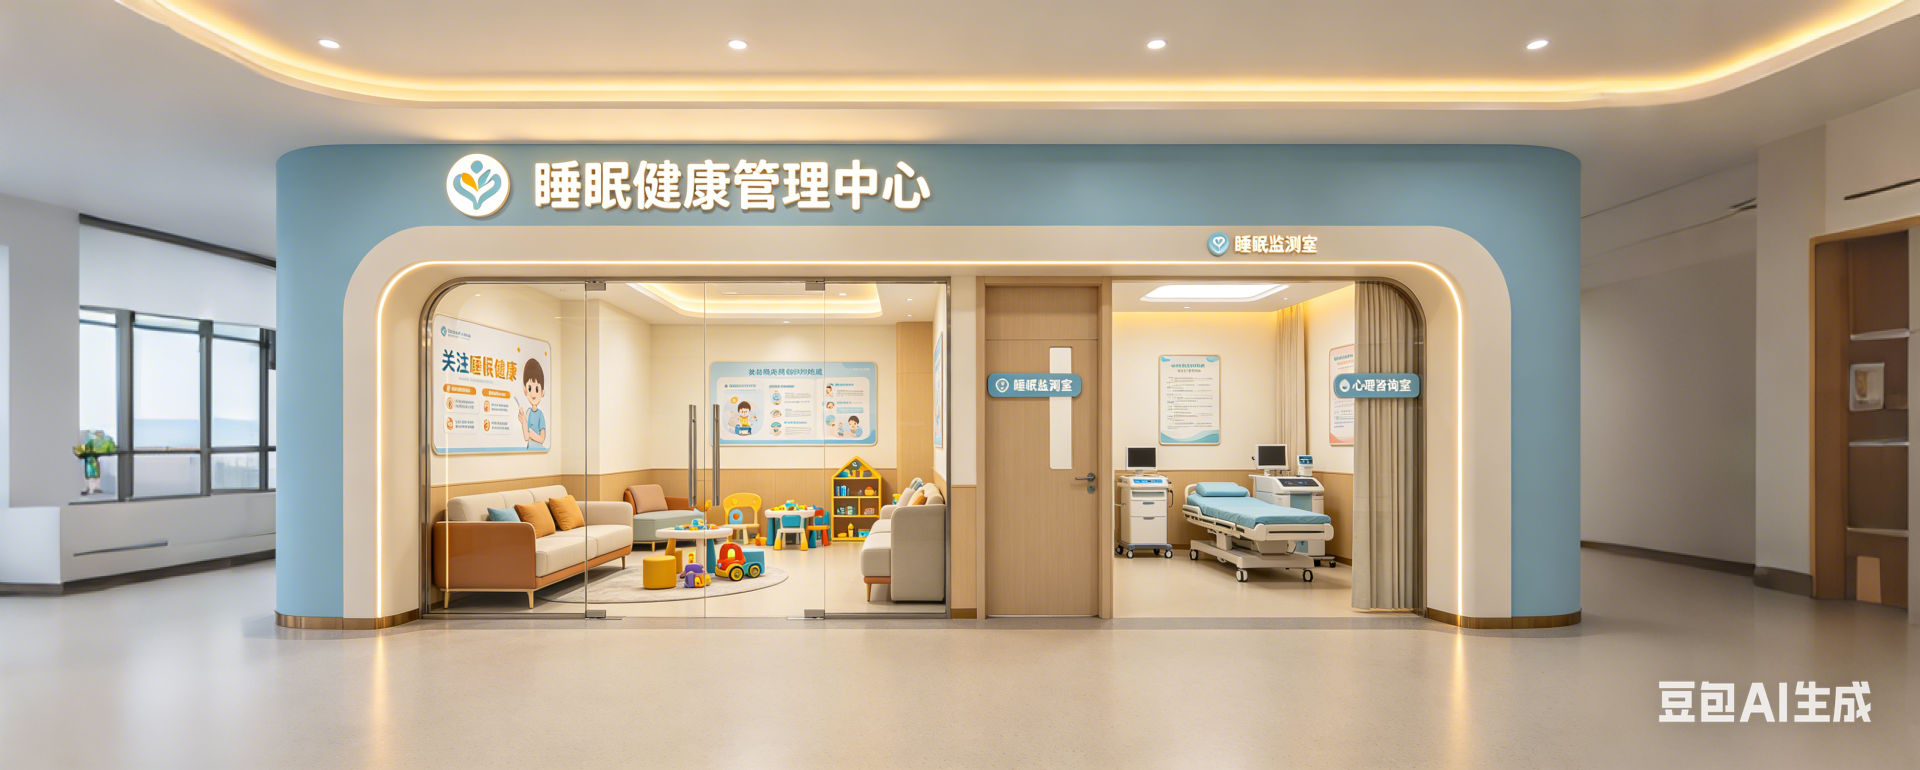
中西医结合睡眠健康管理中心以 “筛-查-诊-治-康-数”六级诊疗体系为核心,为不同层级医疗机构提供从设备到培训到运营的全链条睡眠中心(门诊)建设方案。
1. AI赋能,让精准诊疗触手可及。心理睡眠筛查系统融合脑电波(EEG)、心率变异性(HRV)及多场景量表评估,5分钟完成心理睡眠数据监测。
2. 中西医融合,让治疗方案更丰富。从经颅磁刺激、脉冲磁治疗到中医透灸、体感音乐疗法,覆盖中医适宜技术与物理干预技术的完整谱系。
3. 轻量启动,让各级医院建得起。最低仅需1-2间诊室、1名中医师、1名护士即可启动睡眠门诊。从泰安三甲标杆到宜城二甲精品,睡眠中心方案已验证适用于不同层级医疗机构。

品牌销售电话:400-053-8600
手机微信:18660846296
E-mail:healife007@163.com

儿童减重门诊 | 儿童增高门诊
儿童发育迟缓 | 母乳喂养门诊
儿童营养门诊 | 儿童保健中心
儿童孤独症筛查 | 儿童注意力门诊

孕产营养/医学减重门诊
围产营养保健门诊 | 骨质疏松健康管理门诊
孕产期心理健康门诊
盆底康复中心 | 乳腺专科门诊

儿童生长发育管理项目
减重健康管理项目
中老年慢病管理项目